


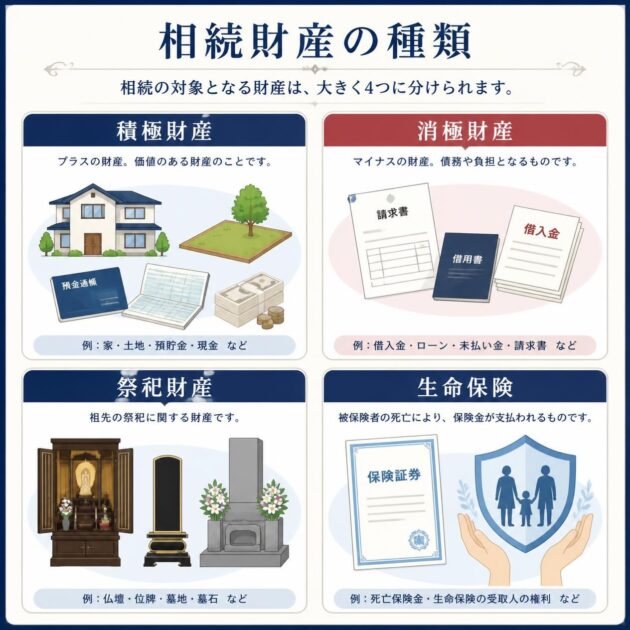
相続財産とは、被相続人(亡くなった方)が持っていた財産上の権利義務のうち、相続人に引き継がれるものすべてを指します。プラスの財産だけでなく、マイナスの財産(負債)も含まれる点がポイントです。
1. プラスの財産(積極財産)
不動産
土地(宅地、農地、山林など)
建物(自宅、アパート、店舗など)
借地権・借家権
現金・預貯金
現金
銀行・信用金庫などの預貯金
郵便貯金
有価証券
株式
investment信託(投資信託)
国債・社債
動産
自動車
貴金属・宝石
骨董品・美術品
家財道具
その他の権利
著作権・特許権などの知的財産権
会員権(ゴルフ会員権など)
売掛金や貸付金などの債権
事業用財産(個人事業の設備・在庫など)
2. マイナスの財産(消極財産)
借入金(住宅ローン、カードローンなど)
未払いの税金(固定資産税、住民税など)
未払いの医療費
保証債務(連帯保証人としての債務)
未払いの家賃・地代
マイナスの財産が多い場合は、相続放棄や限定承認を検討する必要が出てきます。
3. 相続財産に含まれないもの(注意点)
一身専属権
被相続人本人に固有の権利義務は相続財産に含まれません。
年金受給権
扶養請求権
生活保護受給権
資格(医師免許など)
祭祀財産
仏壇、墓地、位牌などは通常の遺産分割とは別扱いで、祭祀主宰者が承継します。
みなし相続財産
民法上の相続財産ではない(遺産分割)ものの、相続税の計算上は課税対象となるものがあります。
死亡保険金(受取人が指定されている場合)
死亡退職金
まとめ
相続財産の中には、土地・建物のように単純に分割することができないものや、借入金のように額によっては遺族の生活に影響をおよぼしてしまう場合もあるかもしれません。相続財産の把握は、遺産分割協議や相続放棄の判断の出発点になります。特に不動産や負債の有無は見落としやすいため、通帳・登記簿謄本・借入明細などをもとに一つずつ確認していくことが大切です。財産の種類が多岐にわたる場合や、負債の有無が不明な場合は、早めに専門家(行政書士・弁護士・税理士)に相談することをおすすめします。気になる点がありましたら、詳細は個別にご相談ください。
※行政書士末房CC事務所 電話0977-72-3001